ТТБЗ-ийн дүгнэлт: Өнөөдрийн орлого маргаашийн инфляц, өр болон татварын дарамт болох эрсдэлтэй


Монгол Улсын 2027 оны төсвийн нийт зарлага ₮43.6 их наяд болж, 2026 оны тодотголын төслөөс ₮9.6 их наяд буюу 28.3 хувиар өсөхөөр байна. Төсвийн тогтвортой байдлын зөвлөлийн дүгнэлтээр энэ өсөлтийн 78.4 хувь нь хөрөнгө оруулалтад бус, цалин, тэтгэвэр, тэтгэмж зэрэг жил бүр давтан гарах урсгал зардалд ногдож байгаа нь төсвийн уян хатан байдлыг алдагдуулж, инфляц, өр болон хувийн хэвшилд дарамт учруулах эрсдэлтэйг сануулжээ.
Засгийн газраас 2026 оны наймдугаар сарын 31-нд УИХ-д өргөн мэдүүлсэн 2027 оны төсвийн төсөлд иргэдийн бодит орлогыг хамгаалах, төрийн албан хаагчдын цалинг нэмэх, тэтгэвэр, тэтгэмжийг инфляцтай уялдуулах, боловсрол, эрүүл мэнд, эрчим хүч, зам, логистикийн хүртээмжийг сайжруулах зорилтуудыг тусгасан.
Гэвч эдгээр бодлогыг санхүүжүүлэхийн тулд зарлагыг нэг жилийн дотор бараг ₮10 их наядаар нэмэгдүүлсэн нь төсвийн сахилга бат, орлогын тогтвортой байдал болон өрийн даацад томоохон эрсдэл үүсгэж байгааг Төсвийн тогтвортой байдлын зөвлөл анхааруулжээ.
Хөгжлийн бодлогоосоо ₮9 их наядаар “хазайсан” төсөв
Монгол Улсыг 2026–2030 онд хөгжүүлэх таван жилийн үндсэн чиглэлд 2027 оны төсвийн нийт зарлагыг ДНБ-ий 30 хувь, урсгал зардлыг 23 хувь, Засгийн газрын нийт өрийг 45 хувиас хэтрүүлэхгүй байхаар тусгасан.
Харин өргөн мэдүүлсэн төсвийн төсөлд:
- · Нийт зарлага ДНБ-ий 37.8 хувь;
- · Урсгал зардал ДНБ-ий 29.1 хувь;
- · Засгийн газрын өр ДНБ-ий 49.6–50 хувь байхаар тооцжээ.
Ингэснээр нийт зарлага хөгжлийн үндсэн чиглэлд заасан босгоос 7.8 нэгж хувиар, өрийн хэмжээ таван нэгж хувиар хэтэрч байна.Төсвийн зарлага ДНБ-ий 37.8 хувьд хүрэх нь дунд орлоготой орнуудын 32.2 хувийн дунджаас өндөр бөгөөд өндөр орлоготой орнуудын 41.1 хувийн түвшинд ойртож байгааг зөвлөл мөн онцолжээ. Гэвч Монгол Улсын төрийн үйлчилгээний чанар, татварын суурь, эдийн засгийн төрөлжилт өндөр орлоготой орнуудын хэмжээнд хүрээгүй хэвээр байна.
Зарлагын өсөлтийн тал нь шилжүүлэгт ногдоно
2027 оны нийт зарлага ба цэвэр зээлийн дүнг ₮43.586 их наяд байхаар төлөвлөсөн нь 2026 оны тодотголын төслөөс ₮9.608 их наядаар нэмэгдсэн үзүүлэлт юм.
Энэ өсөлтийн:
-
· ₮7.529 их наяд буюу 78.4 хувь нь урсгал зардал;
-
· ₮1.919 их наяд буюу 21.6 хувь нь хөрөнгийн зардалд ногдоно.
Урсгал шилжүүлэг дангаараа ₮4.708 их наядаар нэмэгдэж, нийт зарлагын өсөлтийн 49 хувийг бүрдүүлэхээр байна. Цалингийн зардал ₮1.503 их наяд, бараа, үйлчилгээний зардал ₮796.7 тэрбум, зээлийн үйлчилгээний төлбөр ₮273.5 тэрбум, татаас ₮249 тэрбумаар тус тус өснө.
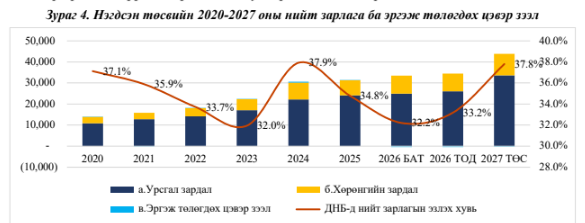
Хөрөнгө оруулалт ирээдүйд үйлдвэрлэл, татварын орлого бий болгох боломжтой бол цалин, тэтгэвэр, тэтгэмж нь дараагийн жилүүдэд дахин санхүүжүүлэх шаардлагатай байнгын зардал болдог. Иймээс 2027 оны төсвийн гол эрсдэл нь зөвхөн нэг жилийн ₮9.6 их наядын тэлэлт бус, 2028–2029 онд үргэлжлэх шинэ суурь зардал юм.
Татаас болон урсгал шилжүүлгийн урсгал зардалд эзлэх хэмжээ 2025 онд 52 хувь байсан бол 2027 онд 57 хувьд хүрэхээр болжээ.
Төрөөс олгох тэтгэмж, урамшуулал 3.3 дахин нэмэгдэнэ
Зардлын хамгийн огцом өсөлт төрөөс иргэдэд олгох тэтгэмж, урамшуулалд тусжээ. Энэ зардал 2026 оны тодотголын төсөлд ₮509 тэрбум байсан бол 2027 онд ₮1.670 их наяд болж, ₮1.161 их наяд буюу 228.2 хувиар нэмэгдэхээр байна.
- · Нийгмийн даатгалын тэтгэвэр, тэтгэмжийн зардал ₮2.291 их наяд буюу 33.8 хувиар;
- · Цалингийн зардал ₮1.503 их наяд буюу 19.5 хувиар;
- · Тэтгэвэрт гарахад олгох нэг удаагийн тэтгэмж ₮327.7 тэрбум буюу 208.6 хувиар өснө.
Харин нийгмийн халамжийн тэтгэвэр, тэтгэмж ердөө 5.6 хувиар нэмэгдэхээр байгаа нь инфляцыг тооцвол бодит дүнгээрээ буурах тооцоо гарчээ. Зөвлөлийн дүгнэлтэд иргэдийн орлогыг хамгаална гэсэн төсвийн зорилго дэвшүүлсэн атлаа нийгмийн халамжийн зардал бодитоор өсөөгүйг онцолсон байна. Иймээс төсвийн шилжүүлгийн огцом өсөлт яг ямар зорилтот бүлэгт хүрэх, ядуурал болон өрхийн бодит орлогод ямар үр дүн үзүүлэх нь тодорхой байх шаардлагатай. Өсөлтийн хэмжээг дангаар нь нийгмийн хамгаалал сайжирсан гэж үзэх боломжгүй юм.
Бүтээмжтэй уялдаагүй цалингийн өсөлт инфляцыг эрчимжүүлэх эрсдэлтэй
Төрийн албан хаагчдын цалингийн зардлыг 2027 онд ₮9.190 их наяд байхаар тооцжээ. Цалингийн сүлжээний өөрчлөлтөд 211.6 мянган төрийн албан хаагч хамрагдана.
Төсвийн тогтвортой байдлын зөвлөл төрийн албан хаагчдын цалинг орлого нэмэгдэх бүрд ижил хувиар өсгөх бус, албан хаагчдын тоо, ажлын байрны хэрэгцээ, бүтээмж, үйлчилгээний чанар, гүйцэтгэлтэй уялдуулахыг зөвлөсөн байна.
Зөвлөлийн судалгааны нэгжийн тооцоогоор цалингийн зардлын өсөлт 10 нэгж хувиар нэмэгдэхэд инфляцад 12 сарын хугацаанд хуримтлагдах нөлөө 2.1 нэгж хувь байж болзошгүй. Мөн Монголд өмнө нь хийсэн судалгаануудыг нэгтгэхэд төрийн албан хаагчдын цалин болон цалингийн зардлыг 10 хувиар өсгөхөд инфляц ойролцоогоор дөрвөн хувиар өсөх нийтлэг үр дүн гарсныг дүгнэлтэд дурджээ.
Энэ нь цалингийн өсөлт бүхэлдээ буруу гэсэн үг биш. Харин бараа, үйлчилгээний нийлүүлэлт хангалттай нэмэгдэхгүй үед төсвөөс санхүүжүүлсэн орлогын өсөлтийн тодорхой хэсгийг үнийн өсөлт “буцаан авах” эрсдэлтэйг харуулж байна.
Баталгаажаагүй ногдол ашгаар байнгын зардал санхүүжүүлэх эрсдэлтэй
Төсвийн тэнцвэржүүлсэн орлого 2027 онд ₮9.350 их наядаар нэмэгдэхээр тооцсоны 42 хувийг татварын, 58 хувийг татварын бус орлогын өсөлт бүрдүүлнэ.
Татварын бус орлогыг ₮8.275 их наяд хүргэхээр төлөвлөсний:
· ₮3.545 их наядыг төрийн өмчит хуулийн этгээдүүдийн ногдол ашиг;
· ₮2 их наядыг Оюутолгойн ногдол ашиг;
· ₮162 тэрбумыг орон нутгийн өмчит хуулийн этгээдүүдээс төвлөрүүлэхээр тооцжээ.
Төрийн өмчит компаниудын ашгийг төсөвт төвлөрүүлэх нь нэгдмэл байдлыг хангах эерэг талтай. Гэвч энэ орлого уул уурхайн бүтээгдэхүүний үнэ, компаниудын ашигт ажиллагаа, Оюутолгойн ногдол ашиг бодитоор хуваарилагдах эсэхээс хамаарна.
Харин түүгээр санхүүжүүлэх цалин, тэтгэвэр, тэтгэмж нь нэг удаагийн бус, жил бүр гарах зардал. Түр зуурын болон хэлбэлзэлтэй орлогоор байнгын зардал нэмэгдүүлбэл уул уурхайн үнэ унах, ногдол ашиг тасалдах үед татвар нэмэх, зээл авах эсвэл зардлаа огцом танах сонголттой нүүр тулна.
Оюутолгойгоос төсөвт төвлөрүүлэхээр тооцсон ₮2 их наядын ногдол ашгийг бүхэлд нь 52 хөрөнгө оруулалтын төсөлд зарцуулахаар төлөвлөсөн бөгөөд энэ нь 2027 оны улсын төсвийн хөрөнгө оруулалтын 34.6 хувьтай тэнцэж байна. Иймд ногдол ашиг хойшлох эсвэл төлөвлөсөн хэмжээнд хүрэхгүй бол хөрөнгө оруулалтын хөтөлбөр шууд тасалдах эрсдэлтэй.
Өр хоёр жилийн дотор ₮21.2 их наядаар нэмэгдэнэ
Засгийн газрын нэрлэсэн өр 2025 оны эцэст ₮35.4 их наяд буюу ДНБ-ий 39.4 хувь байсан бол 2026 онд ₮45.6 их наяд, 2027 онд ₮56.6 их наяд хүрэхээр төсөөлжээ.
Ингэснээр:
- · Өр 2027 онд ганц жилийн дотор ₮11 их наядаар;
- · 2025–2027 онд нийт ₮21.2 их наядаар;
- · ДНБ-д эзлэх хэмжээ хоёр жилийн дотор 14.2 нэгж хувиар нэмэгдэнэ.
Өрийн харьцаа хуулийн 60 хувийн дээд хязгаарт багтаж байгаа ч “хязгаарт багтсан” гэдэг нь эрсдэлгүй гэсэн үг биш. Засгийн газрын нийт өрийн 2018–2025 оны дунджаар 96 хувь нь гадаад өр байсан тул төгрөгийн ханш сулрах бүрд өрийн төгрөгөөр илэрхийлэгдэх хэмжээ нэмэгдэх юм.
Мөн Засгийн газрын өрийн баталгааны ДНБ-д эзлэх хэмжээ 2026 оны 3.9 хувиас 2027 онд 7.5 хувь болж бараг хоёр дахин нэмэгдэхээр байгаа нь болзошгүй өр төлбөрийн эрсдэлийг өсгөжээ.
Нийслэлийн үнэт цаасны үлдэгдэл 2027 онд орлогынх нь 59.3 хувьтай тэнцэж, зөвшөөрөгдсөн 60 хувийн хязгаарт тулж очно. Нийслэлийн орлого тасалдах, ханш сулрах үед үндсэн болон хүүгийн төлбөр эцэстээ улсын төсөвт дарамт болох эрсдэлтэй. Түүнчлэн 2024 онд гаргасан нийслэлийн 500 сая ам.долларын бондыг 2027 онд дахин 500 сая ам.долларын бондоор дахин санхүүжүүлэхээр төлөвлөсөн нь өрийг төлөхийн оронд шинэ өрөөр сунгах тогтолцоог орон нутгийн түвшинд бий болгож болзошгүй гэж зөвлөл анхааруулжээ.
Өртөг нь 82 хувиар нэмэгдсэн 165 төсөл
2027 оны төсөвт 815 хөрөнгө оруулалтын төсөл, арга хэмжээнд ₮5.774 их наяд зарцуулахаар төлөвлөжээ. Үүнээс улсын төсвийн эх үүсвэрээр 763 төсөлд ₮3.774 их наяд, Оюутолгойн ногдол ашгаар 52 төсөлд ₮2 их наяд зарцуулна. Гэвч төсөвт өртөг нь анхны тооцооноосоо нэмэгдсэн 165 төсөл байна. Эдгээрийн анхны нийт өртөг ₮1.881 их наяд байсан бол ₮3.417 их наяд болж, ₮1.536 их наяд буюу 81.7 хувиар өсжээ.
Үндэсний аудитын газрын өмнөх дүгнэлтүүдэд төсөл удаашрах, анхны судалгаа, тооцоо хангалтгүй байх, тендерт ялахын тулд бага үнэ санал болгоод дараа нь төсөв нэмүүлэх зэрэг шалтгааныг удаа дараа дурдсан байдаг. Тиймээс төсөлд мөнгө нэмэхээс өмнө өртөг өссөн шалтгаан, хариуцлага, дуусах хугацаа, бий болгох үр өгөөжийг нэг бүрчлэн нягтлах шаардлагатай байна.
Үүнээс гадна төсвийн зарцуулалт ба хүрэх үр дүнгийн хоорондын тоон уялдаа хангалтгүй хэвээр байгааг ТТБЗ шүүмжилжээ. Төсөв захирагч бүрийн хөтөлбөрийн шалгуур харилцан адилгүй тул зарцуулсан нэг төгрөгөөр ямар үйлчилгээ, хүчин чадал, нийгэм-эдийн засгийн үр өгөөж бий болохыг хэмжих боломж хязгаарлагдмал байна.
Өөрчлөхөөр санал болгосон шаардлагаа ч хангахгүй төсөв
Одоо хүчин төгөлдөр байгаа хуулийн зарим тусгай шаардлагыг төсвийн төсөл тоон утгаараа хангаж байна. Тэнцвэржүүлсэн алдагдал ДНБ-ий хоёр хувь, өр 60 хувийн хязгаарт багтаж, урсгал зардал ДНБ-ий 30 хувийн босгоос 0.9 нэгж хувиар доогуур тооцогджээ.
Гэхдээ нэгдсэн төсвийн суурь тэнцэл ашигтай байх шаардлагыг хангасан эсэх мэдээлэл, тооцоолол төсөлд байхгүй учраас зөвлөл энэ талаар дүгнэлт өгөх боломжгүй гэжээ.
Үүнээс гадна Засгийн газраас Төсвийн тогтвортой байдлын тухай хуульд оруулахаар өргөн мэдүүлсэн шинэ шаардлагаар нийт зарлагын өсөлт нь эрдэс баялгийн бус ДНБ-ий өсөлтийн тогтоосон хэмжээнээс хэтрэхгүй байх ёстой. Харин 2027 оны нийт зарлагыг 28.2 хувиар өсгөсөн нь Засгийн газрын өөрийнх нь санал болгосон уг шаардлагыг хангахгүй байна.
Засгийн газар энэ заалтыг 2027 оны төсөвт харгалзахгүй байх өөрчлөлтийг төсвийн хүрээтэй хамт санал болгожээ. Энэ нь төсвийн дүрмийг баримтлахын оронд тухайн жилийн зарлагад тааруулан өөрчлөх эрсдэлийг дахин харуулж байна. Төсвийн тусгай шаардлагын хэрэгжилтийг олон удаа хойшлуулж, өөрчилсөн нь төсвийн бодлогын тогтвортой байдалд сөргөөр нөлөөлснийг ТТБЗ дүгнэлтдээ онцолсон юм.
Дүгнэлт: Өнөөдрийн орлого маргаашийн инфляц, өр болон татварын дарамт болж хувирах эрсдэлтэй
2027 оны төсөв иргэдийн орлого, цалин, тэтгэврийг нэмэх зорилготой боловч түүнийг хэрэгжүүлэх санхүүгийн бүтэц нь эмзэг байна. Орлогын өсөлтийн гол хэсэг уул уурхайн компаниудын ногдол ашигт тулгуурлаж байхад зарлагын өсөлтийн дийлэнх нь жил бүр давтан санхүүжүүлэх цалин, тэтгэвэр, тэтгэмжид ногдож байна. Үүн дээр хоёр жилийн дотор ₮21.2 их наядаар нэмэгдэх өр, инфляцын дарамт, өртөг нь 82 хувиар өссөн хөрөнгө оруулалтын төслүүд нэмэгдэнэ.
Төсвийн гол асуудал нь ₮43.6 их наядын хэмжээ төдий биш. Харин эдийн засгийн таатай үед бий болсон уул уурхайн орлогыг үйлдвэрлэлийн хүчин чадал, бүтээмж нэмэгдүүлэхэд ашиглах уу, эсвэл буцааж танахад улс төрийн хувьд хүндрэлтэй байнгын зардал болгон хувиргах уу гэдэг сонголт юм.
Төсвийн тогтвортой байдлын зөвлөлийн дүгнэлтийн гол анхааруулга ч үүнд төвлөрч байна: түр зуурын орлогод түшиглэн байнгын зардлыг огцом өсгөвөл өнөөдрийн орлогын дэмжлэг маргаашийн инфляц, өр болон татварын дарамт болж хувирах эрсдэлтэй.
Эх сурвалж: Төсвийн тогтвортой байдлын зөвлөлийн 2026 оны есдүгээр сарын 15-ны өдрийн дүгнэлт.
Сэтгэгдэл үлдээх