Байртай болох мөрөөдөл ба 7 жилийн хүлээлт: Ипотекийн шинэчлэл хаашаа чиглэх вэ


Монгол Улсын нийт хүн амын бараг 30 хувийг 34 хүртэлх насны залуучууд дангаараа эзэлж байна. Эдгээр залуусын хүсэл ердөө байр, машинаар хэмжигдэх болсныг нуух юун. Ийнхүү амьдралын анхны хэрэгцээгээ хангахаар байр авахаар хошуурцгаадаг ч авдаг цалин нь байр байтугай өдөр хоногоо залгуулахад арай ядан хүрдэг болжээ. Орон сууцны үнэ энэ оны наймдугаар сарын байдлаар өнгөрсөн оны мөн үеэс 7.2 хувиар, өнгөрсөн сараас 2.5 хувиар өсөж, нэг метр квадрат талбайн дундаж үнэ 4.77 сая төгрөгт хүрчээ.
Өнгөрсөн удаад хийсэн нэгэн бяцхан тооцооллоор залуу хосууд өнөөгийн нийгэмд цалингаасаа сар бүр 500 мянган төгрөг хадгалахад одоогийн ханшаар 33 жилийн дараа 40 метр квадрат байртай болох боломжтой гэж гарсан. Харин энэ хугацааг хүлээх боломжгүй тул иргэд ихэвчлэн зээлээр байртай болохыг илүүд үздэг. Үүний нэг нь ипотекийн зээл. Хөнгөлөлттэй хүүтэй орон сууцны ипотекийн зээл нь манай улсад 2013 оноос хойш хэрэгжиж эхэлсэн бөгөөд энэ хугацаанд олон мянган өрх орон сууцтай болсноос гадна барилга, банк болон хөрөнгийн заал зээлийн салбарт эерэг нөлөө үзүүлжээ. Өнгөрсөн 10 гаруй жилийн хугацаанд 120 гаруй мянган зээлдэгч уг зээлээр байртай болсноор нийслэлийн хэмжээнд орон сууцанд амьдардаг өрхийн тоо 40.2-51.2 хувь болж өсжээ.
Одоогийн журмын хүрээнд зөвхөн орон сууц худалдан авах зориулалтаар 150 сая хүртэлх төгрөгийг жилийн зургаан хувийн хүүгээр 360 сар буюу 30 жил хүртэл сараар авах боломжтой. Гэхдээ хөнгөлөлттэй хүү одоогийн зах зээлийн хүүгээс бага байгаа нь уг хөтөлбөр цаашид урт хугацаанд үр ашигтай ажиллаж чадахгүйд хүрчээ. Учир нь хөтөлбөрийг хэрэгжүүлж эхлэх үед инфляц одоогийнхоос хэд дахин бага байхаас гадна орон сууцны эрэлт, нийлүүлэлт өнөөдрийнх шиг хэмжээнд биш байжээ.
Эрэлт, хэрэгцээ?
Саяхан хөгтэй ч гэх үү, хөгийн ч гэх үү нэг пост уншсан юм. Тус постод “Ипотекийн зээлийн оочир дараалал хаагуурхан яваа юм бол доо өргөдлөө өгөхөд гэдсэнд байсан хүн одоо цэцэрлэгт явж байна” гэсэн байлаа. Энэ ганц жишээнээс л хөнгөлөлттэй зээлийн хөтөлбөр эрэлтээ гүйцэж чадахгүй байгааг харж болно. Одоогоор 47,000 хүний зээл хүлээгдэж байна гэх тоо бий. Мөн энэ сарын байдлаар хүлээгдэж буй зээлийн хэмжээ 7.9 их наяд төгрөгт хүрч, нэг жилд нэг их наяд төгрөгийн санхүүжилт гэж тооцоолбол 7-8 жил хүлээх оочер үүсээд байна.
Дээрх графикаас харахад өрхийн орлого бага бүлэг орон сууцгүй өрхийн хамгийн их хувийг эзэлж байна. Өөрөөр хэлбэл бага, дунд орлоготой иргэдийн зээлийн эрэлт өндөр ч зээлийн хүртээмж бага байна.
Зээлдэгчдийг насны ангиллаар нь авч үзвэл нийт зээлдэгчийн хамгийн өндөр хувь буюу 25-34 насны 62,315 иргэн байна.
Цаашлаад 2030 оны байдлаар зээлийн эрэлт өндөр бүлэг буюу 18-34 насны иргэдийн тоо 6.4 хувиар өсөх тооцоололтой байгаа аж.
Ипотек сонгуулийн золиос болох ёсгүй
Өнгөрсөн удаад буюу 2020 онд орон сууцны санхүүжилтийн зээлийн 8 хувийн хүүг 6 хувьд болгож бууруулсан бөгөөд тухайн үед ч парламентийн сонгууль эд явж байлаа. Уг шийдвэрийг иргэдийн зүгээс өнгөцхөн харвал онц, сайн гэх дүн авч болох ч зах ээлийн нөхцөлд нийцсэн оновчтой шийдэл байсан уу гэвэл үгүй.
Тухайн үед иргэдэд ирэх санхүүгийн ачааллыг бууруулах зорилготой хүүг бууруулсан ч орон сууцны эрэлтийг нэмэгдүүлж, үнийн хөөргөдөл бий болсон тул зээлийн төлбөр 16 орчим хувиар өссөн нь иргэдэд бодит хөнгөлөлт хүртээж чадаагүй юм.
- Орон сууцны санхүүжилт нь орон сууны нийлүүлэлтэд шууд хамааралтай бөгөөд санхүүжилтийн хэмжээ нэмэгдэхэд шинээр ашиглалтад орж буй орон сууцны тоо нэмэгдэж, санхүүжилт буурах үед орон сууцны тоо буурдаг байна. Үүнийг дагаад орон сууцны үнэ хэлбэлздэг бөгөөд хөнгөлөлттэй хүүтэй зээлийн хөтөлбөр хэрэгжиж эхлэх үед жилийн дотор орон сууцны 15-20 хувиар огцом өсжээ. Харин зээл олголтын хэмжээ буурах хугацаанд 10-5 хувиар буурсан байна.
Харин ирэх жилүүдэд Засгийн газраас орон сууцны санхүүжилтийг 1.8 их наяд төгрөгөөр нэмж, ипотекийн зээл, урьдчилгаа төлбөрийн босгыг намсгаж, хамтын өмчлөл, түрээслээд өмчлөх хэлбэрээр 16 мянга өрхийг орон сууцанд хамруулна гэлээ. Шинээр татсан эх үүсвэрийн эхний эхний таван жилийн свопын зардлын таван хувь болон зээл авсан иргэний эхний гурван жилийн зээлийн хүүгийн зургаан хувийг хариуцан төлөх замаар 198 тэрбум төгрөг зарцуулна гэж 2027 оны төсвийн төсөлд тусгасан байна. Мөн Засгийн газраас өнгөрсөн зургаадугаар сард "Орон сууцны санхүүжилтийн төрөлжсөн банкны тухай” хуулийг УИХ-д өргөн мэдүүлсэн. Уг төслийн хүрээнд хийсэн судалгаагаар нийт 7 их наяд төгрөгийн зардал гарахаар тооцжээ. Үүнээс төрийн байгууллагаас 200 тэрбум төгрөгийн зардал гарах тооцоололтой байна. Түүнчлэн банк байгуулагдсаны дараах нэг жил буюу үйл ажиллагаа жигдрэх хүртэл 915.5 сая төгрөг зарцуулах шаардлагатай гэж тооцжээ.
2013 онд одоогийн хөтөлбөрийг хэрэгжүүлэхдээ их хэмжээний мөнгө нийлүүлсэн нь орон сууцны үнийг хөөрөгдүүлсэн гашуун туршлага бидэнд бий. Үүний адил иргэдэд таалагдах зорилгоор их хэмжээний мөнгө зах зээлд нийлүүлбэл өнөө л алдаагаа дахин давтаж, үнийг хөөрөгдүүлэн эрэлтийг улам нэмэгдүүлэх талтайг салбарын судлаачид ярилаа.
Журмыг шинэчлэх нь
Монголбанк орон сууцны санхүүжилтийн тогтолцоог зорилтот бүлэг рүү чиглүүлж, хүүгийн шаталсан сонголттой байх журмыг батлахаар ажиллаж байна.
Нэг жишээ дурдахад, танд үнэхээр өөрийн болгохыг хүсэж буй нэг зүйл байлаа гэж бодъё. Гэхдээ энэ нь ганцхан таны хүсэл бус өөр олон мянган хүний мөрөөдөл. Тухайн зүйл нэг л газар маш хямдаар зарагдаж байгаа тул хүн бүр тэрхүү боломжийг атгах гэж улайрна. Яг энэ жишээ бол одоогийн журамд мөрдөгдөн олгогдож буй ипотекийн зээлийн нөхцөл байдал. Өөрөөр хэлбэл нэг бол 18-20 хувийн хүүтэй арилжааны банкны өөрийн эх үүсвэрээр олгодог зээлд хамрагд, эсвэл хөнгөлөлттэй хүүтэй зээлд хамрагдаад ясаа цайтал хүлээх л сонголт байна.
Зах зээлийн хүүгээс хоёр дахин бага буюу зургаан хувийн хүүгээр эрэлтийг хангах гэж оролдох нь урт хугацааны оновчтой шийдэл болж чадахгүй юм.
Харин шинэ журмаар хүүгийн хувийг шаталсан байдлаар тогтоож, зах зээлийн зарчимтай нийцүүлэх юм. Шаталсан байдлаар гэдэгт хөтөлбөрийг зорилтот бүлэгт чиглүүлж, тухай өрхийн нөхцөл байдлаас хамаарч багадаа зургаан хувь, ихдээ 14 хувь байхаар тооцжээ. Жишээ нь орон нутаг, гэр хорооллын дахин төлөвлөлтийн байршил дахь газраа чөлөөлж, өөрийн нэр дээр анх удаа орон сууц худалдан авч буй зээлдэгч зургаан хувь, анх удаа орон сууц авч байгаа болон гурав болон түүнээс дээш хүүхэдтэй өрхөд бага хүү тогтоох санал юм. Харин нийслэлийн төв хэсэгт байр авах эсхүл амьдралын боломж дээгүүр өрхөд өндөр хүү тогтоох байдлаар хэрэгжүүлнэ. Түүнчлэн одоогийн амьдралын нөхцөлөө сайжруулж, нэг хорооллоос нөгөө хороолол руу шилжиж байгаа хүмүүст голдуу олгогдож байгаа зээлийг зорилтот бүлэг рүүгээ чиглүүлнэ. Энэ байдлаар бүлэг тус бүрд тохирсон хүүгийн нөхцөлийг санал болгосноор одоогийн үүсээд байгаа 7-8 жилийн хүлээгдлийг бууруулж, иргэдэд ч сонголт хийх боломж олгох ач холбогдолтой юм.
“Мөнгөтэй, танил талтай нэг хэсэг нь энгийн иргэдийн өмнүүр оочир дайрч, ажлаа бүтээдэг” гэх яриаг хэдэнтээ сонсож байлаа. Тэгвэл журмыг зузаатгаснаар уг асуудал бага ч гэсэн цэгцэндээ орох болов уу.
Монголбанкнаас санал болгож буй шинэ журамд ил тод байдлыг сайжруулах зорилгоор E-mongolia-той хамтран шинэ функцийг нэвтрүүлснээр зээлдэгч оочир, дарааллаа харах боломж бүрдэх юм.
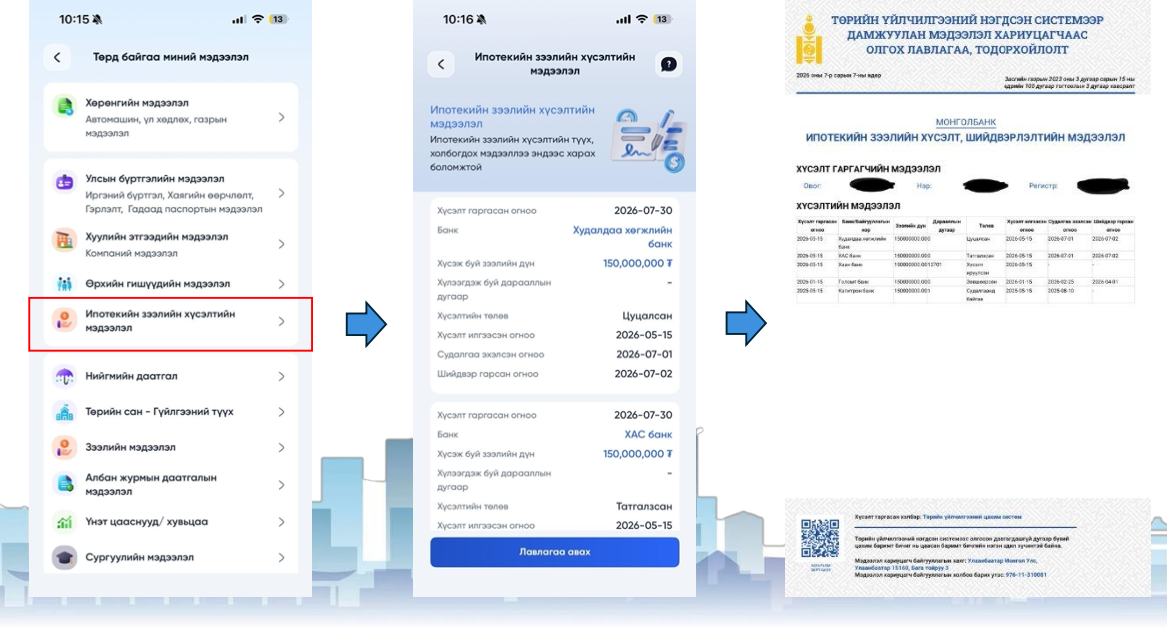
Эх сурвалж: Монголбанк (Орон сууцны ипотекийн хөтөлбөрт орж буй өөрчлөлт)

Сэтгэгдэл үлдээх